A condução de um negócio de sucesso no Brasil exige mais do que um bom produto ou serviço: exige visão estratégica sobre a gestão fiscal. Com a implementação da Reforma Tributária e a introdução do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), os empresários à frente de Microempresas (ME) e Empresas de Pequeno Porte (EPP) se veem diante de um momento decisivo.
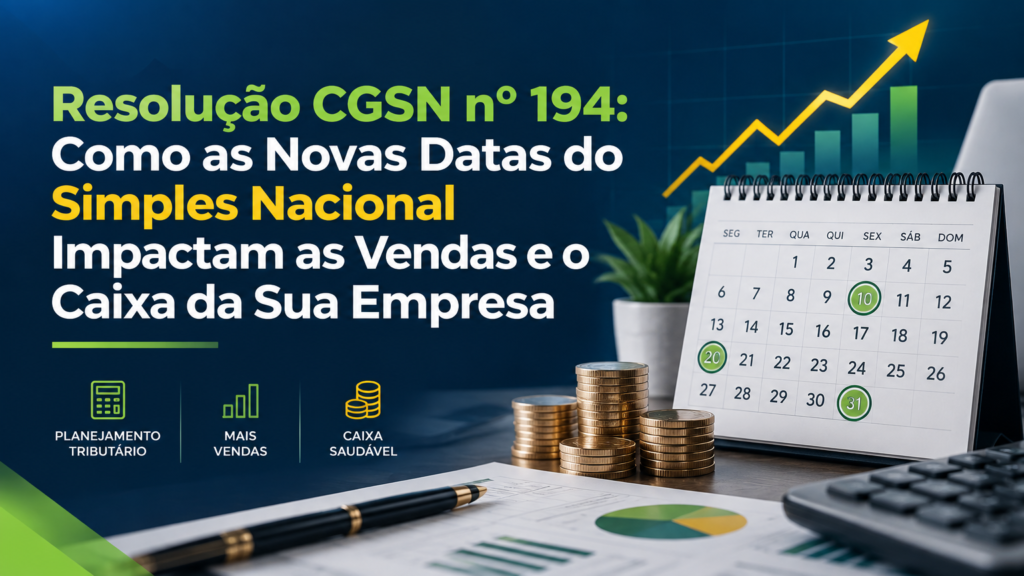
Recentemente, o Comitê Gestor do Simples Nacional publicou a Resolução CGSN nº 194, alterando prazos estratégicos para a opção do Simples e para a definição do modelo tributário de transição (Regime Híbrido versus Regime Regular).
Para o empresário, essa atualização normativa não é mero detalhe burocrático: trata-se de uma janela de oportunidade para avaliar a estrutura de custos, revisar o perfil de clientes e tomar decisões calculadas que protejam a margem de lucro e evitem a perda de mercado.
Neste artigo, a equipe da Nogap Contabilidade explica exatamente o que mudou na legislação, os impactos operacionais do Regime Híbrido e do Regime Regular para o seu modelo de vendas e como usar esse novo calendário a favor do crescimento da sua empresa.
O Contexto da Resolução CGSN nº 194: Por que o Empresário Ganhou Mais Tempo?
O processo de transição tributária impôs dúvidas sobre a precificação de produtos e serviços, a geração de créditos fiscais e a viabilidade dos negócios optantes do Simples Nacional. A proximidade dos prazos anteriores estava pressionando gestores e contadores a fazerem escolhas aceleradas sem os devidos cálculos de impacto financeiro.
Consciente dessa complexidade, o Comitê Gestor editou a Resolução CGSN nº 194 para conceder mais tempo às empresas. A dilação dos prazos permite que você, empresário, realize um diagnóstico minucioso da sua carteira de clientes, das suas compras de insumos e do seu fluxo de caixa antes de assinar a escolha definitiva perante a Receita Federal.
Com a publicação da resolução, os prazos foram reprogramados de forma a garantir margem de manobra analítica, dividindo-se em duas grandes frentes: a adesão ao regime do Simples Nacional e a escolha da forma de recolhimento dos tributos sobre o consumo.
Artigo 1º da Resolução CGSN nº 194: Prazos para Opção pelo Simples Nacional
O primeiro artigo da resolução aborda a prorrogação do prazo de opção pelo Simples Nacional para as empresas que atendem aos requisitos de enquadramento no período extraordinário de transição.
-
Novo Prazo de Opção: A data limite para efetuar a solicitação de ingresso no Simples Nacional, que expiraria no final de setembro, foi oficialmente prorrogada para 15 de outubro (para o ciclo iniciado em 1º de setembro).
-
Janela de Desistência ou Cancelamento: O empresário que formalizar a opção e, após simulações complementares, constatar que o enquadramento não é vantajoso para a sua operação, terá o direito de cancelar ou desistir da opção no período compreendido entre 03 de novembro e 20 de dezembro.
Essa flexibilidade é um trunfo para empresas em reestruturação corporativa, pois evita que o negócio fique preso a um enquadramento prejudicial caso as projeções de faturamento ou margem mude ao longo do último trimestre do ano.
Artigo 2º da Resolução CGSN nº 194: A Escolha entre Regime Regular e Regime Híbrido
O ponto de maior impacto nas vendas e na competitividade da sua empresa está concentrado no Artigo 2º da norma. Ele trata da escolha entre o Regime Regular e o Regime Híbrido para o recolhimento do IBS e da CBS.
O prazo final para que a empresa manifeste sua escolha junto ao fisco foi prorrogado para 30 de outubro, mantendo-se o mesmo período de desistência ou cancelamento de 03 de novembro a 20 de dezembro.
Para tomar a decisão mais lucrativa, é fundamental entender a mecânica diária de cada um desses regimes no seu negócio.
1. O Regime Regular: Simplicidade Operacional, mas Atenção ao Cliente B2B
No Regime Regular, o funcionamento do Simples Nacional permanece muito próximo do modelo tradicional que você já conhece. A empresa recolhe todos os impostos federais, estaduais e municipais — incluindo o novo IBS e a CBS — de forma unificada, em uma única guia mensal: o Documento de Arrecadação do Simples Nacional (DAS).
Vantagens para o Gestor:
-
Centralização Administrativa: Mantém a rotina financeira e fiscal enxuta, sem a necessidade de apurações paralelas complexas.
-
Previsibilidade de Custos: As alíquotas continuam vinculadas às tabelas progressivas dos anexos do Simples Nacional.
-
Baixa Carga Burocrática: Exige menor investimento em sistemas ERP sofisticados e estruturas de compliance fiscal.
O Risco Comercial:
No Regime Regular, a sua empresa repassa aos clientes um crédito fiscal reduzido (apenas o valor presumido de IBS/CBS efetivamente pago no DAS). Se os seus clientes forem empresas do Lucro Presumido ou Lucro Real, eles tomarão menos crédito ao comprar de você do que se comprassem de um concorrente de fora do Simples. Isso pode tornar seu preço menos atraente no mercado corporativo.
2. O Regime Híbrido: Proteção do Mercado B2B e Transferência Integral de Créditos
No Regime Híbrido, o empresário opta por uma abordagem mista: os impostos tradicionais (IRPJ, CSLL, CPP, etc.) continuam sendo recolhidos de forma simplificada via DAS, mas o IBS e a CBS são recolhidos por fora, seguindo o regime geral da não cumulatividade plena.
Vantagens para o Gestor:
-
Competitividade Total no B2B: Sua empresa passa a transferir o crédito tributário integral de IBS e CBS para os seus clientes corporativos, eliminando a desvantagem competitiva em relação às grandes empresas.
-
Direito ao Crédito de Compras: Sua empresa pode utilizar os créditos de IBS e CBS pagos na aquisição de matérias-primas, mercadorias para revenda e serviços para abater o imposto a pagar no final do mês.
-
Preservação de Grandes Contratos: Impede a migração ou o cancelamento de contratos por parte de clientes PJ exigentes quanto ao aproveitamento de créditos fiscais.
O Desafio Operacional:
O Regime Híbrido exige um controle contábil e de estoque muito mais rigoroso. O empresário precisa garantir que seu software de gestão (ERP) esteja perfeitamente integrado à contabilidade para apurar com precisão as entradas (créditos) e saídas (débitos), evitando erros de emissão de nota fiscal que gerem multas ou tributação indevida.
Tabela de Prazos e Decisões Estratégicas (Resolução CGSN nº 194)
| Procedimento Fiscal | Prazo Limite de Opção | Período de Revisão / Desistência | Perfil de Negócio Recomendado |
| Opção pelo Simples Nacional | 15 de Outubro | 03/11 a 20/12 | MEs e EPPs que buscam alíquotas reduzidas e simplificação no faturamento global. |
| Opção pelo Regime Regular | 30 de Outubro | 03/11 a 20/12 | Negócios focados no Consumidor Final (B2C) (comércio varejista, serviços diretos a pessoas físicas, restaurantes). |
| Opção pelo Regime Híbrido | 30 de Outubro | 03/11 a 20/12 | Negócios focados em Outras Empresas (B2B) (indústrias, atacadistas, prestadores de serviços B2B). |
Impacto Direto nas Finanças: B2B vs. B2C
Para o líder empresarial, a escolha do regime tributário precisa estar diretamente alinhada ao público-alvo da empresa. Errar no enquadramento pode significar sangria no caixa ou perda de faturamento.
A Estratégia para Negócios B2B (Vendas para Empresas)
Se a sua empresa fornece produtos ou prestação de serviços para outros CNPJs, a sua retenção de clientes depende da carga tributária líquida que o seu cliente suportará. No cenário de transição da Reforma Tributária, empresas compradoras priorizarão fornecedores que permitam a apropriação integral de créditos de IBS e CBS.
Optar pelo Regime Híbrido protege a sua carteira comercial. Embora a apuração tributária se torne mais detalhada, a manutenção do volume de vendas e o alinhamento com as grandes contas compensam amplamente o investimento em controle operacional.
A Estratégia para Negócios B2C (Vendas para o Consumidor Final)
Se o seu cliente é a pessoa física (PF), a questão do crédito tributário deixa de ser um fator de decisão de compra. O consumidor final não toma crédito de impostos e avalia apenas o preço de prateleira ou do serviço prestado.
Neste cenário, adotar o Regime Regular costuma ser a estratégia mais inteligente. Você preserva a simplicidade na emissão de notas, mantém custos operacionais e contábeis baixos e recolhe os impostos em uma alíquota global frequentemente menor no DAS do que na somatória por fora do regime não cumulativo.
Roteiro de Ação do Empresário: O que Fazer até 30 de Outubro?
Para aproveitar ao máximo o prazo estendido pela Resolução CGSN nº 194 e garantir que sua empresa não seja pego de surpresa, siga este plano de ação imediato:
-
Segmente o Faturamento Atual: Calcule a porcentagem exata do seu faturamento que vem de clientes PJ (B2B) e de clientes PF (B2C).
-
Avalie a Estrutura de Compras: Mapeie os insumos e fornecedores da sua empresa para estimar qual volume de crédito de IBS/CBS seu negócio acumularia no Regime Híbrido.
-
Execute Simulações Comparativas: Solicite à sua equipe contábil um estudo com simulações financeiras reais: quanto sua empresa pagará de imposto no Regime Regular versus no Regime Híbrido.
-
Verifique seus Sistemas Internos: Confirme se seu sistema de emissão de notas e ERP está atualizado e apto a destacar o IBS/CBS conforme as regras do regime escolhido.
-
Formalize a Opção com Segurança: Realize o protocolo dentro do Portal do Simples Nacional respeitando rigorosamente os prazos de 15/10 (para opção do Simples) e 30/10 (para o regime de tributação).
A Parceria com a Nogap Contabilidade no Seu Planejamento Fiscal
As constantes mudanças na legislação tributária brasileira exigem que o empresário tenha ao seu lado uma contabilidade consultiva e preventiva. A publicação da Resolução CGSN nº 194 é a prova de que decisões fiscais tomadas no escuro podem comprometer a margem de lucro e colocar a continuidade do negócio em risco.
A Nogap Contabilidade atua ao lado dos gestores e empresários na realização de simulações tributárias personalizadas, analisando linha por linha do faturamento e da cadeia de suprimentos para indicar a opção mais econômica e competitiva.
Se você deseja proteger o caixa da sua empresa, manter seus clientes fiéis no B2B e garantir o menor impacto fiscal possível na transição da Reforma Tributária, nossa equipe de especialistas está pronta para orientar o seu negócio.
Entre em contato com a Nogap Contabilidade e agende uma reunião de planejamento tributário estratégica para a sua empresa!